Verantwortung tragen. Die eigene Zukunft gestalten.
Rürup, betriebliche Altersversorgung und Sachzuwendungen erfüllen unterschiedliche Aufgaben. Wir betrachten sie gemeinsam mit Ihrer persönlichen und unternehmerischen Situation.
Unternehmen und Privatleben. Ein stimmiges Konzept.
Wer ein Unternehmen führt, entscheidet täglich für andere. Bei der eigenen Versorgung lohnt sich derselbe klare Blick: Welche Einkünfte sind im Ruhestand vorhanden? Wie viel Liquidität soll flexibel bleiben? Und wie ist die Familie abgesichert?
Wir ordnen bestehende Verträge und prüfen passende Ergänzungen – gern im direkten Austausch mit Ihrer Steuerberatung.
01 / Private Basisversorgung
Rürup. Lebenslange Rente im Fokus.
Die Basisrente ergänzt Ihre persönliche Altersversorgung. Sie kann insbesondere dann interessant sein, wenn Sie planbar für den Ruhestand vorsorgen und vorhandenen steuerlichen Spielraum nutzen möchten.
Was Sie wissen sollten
Beiträge zu einem begünstigten Basisrentenvertrag zählen innerhalb des gesetzlichen Höchstbetrags zu den Altersvorsorgeaufwendungen. Andere Beiträge zur Basisversorgung beeinflussen den verfügbaren Spielraum.
Vorgesehen ist eine lebenslange monatliche Rente; bei neuen Verträgen grundsätzlich frühestens ab 62.
Das Kapital ist gebunden: Eine freie Kapitalauszahlung, Beleihung oder Übertragung ist nicht vorgesehen.
Die spätere Rente unterliegt der Besteuerung. Hinterbliebenenschutz muss zum Vertrag passen.
Verändern Sie Einkommen und Beitrag. Die Grafik zeigt, welcher Teil des Beitrags im vereinfachten Beispiel durch weniger Einkommensteuer ausgeglichen wird.
Steuerentlastung statt garantierter Rückzahlung
Berechnet wird die Differenz der tariflichen Einkommensteuer 2026 vor und nach dem zusätzlich abziehbaren Rürup-Beitrag. Die Steuerklasse allein bestimmt diesen Effekt nicht. Bei gleichem zu versteuerndem Einkommen und gleicher Veranlagung bleibt die Jahressteuer unabhängig von der Steuerklassenwahl gleich.
Der verfügbare Abzugsrahmen muss zum Einzelfall passen. Die Beispielrechnung berücksichtigt weder Solidaritätszuschlag noch Kirchensteuer, Progressionsvorbehalt, Kinderfreibetragsprüfung oder weitere Besonderheiten. Ob eine Auszahlung vom Finanzamt entsteht, hängt auch von bereits gezahlten Steuern ab. Die spätere Rürup-Rente ist steuerpflichtig; das Kapital steht nicht frei zur Verfügung. Bei Steuerklasse II muss ein etwaiger Entlastungsbetrag bereits im eingegebenen zu versteuernden Einkommen berücksichtigt sein.
bAV für Geschäftsführer. Auf den Status kommt es an.
Eine Versorgungszusage muss zu Ihrer Rolle im Unternehmen passen. Bei Gesellschafter-Geschäftsführern betrachten wir Beteiligung, Einfluss und bestehende Zusagen besonders sorgfältig.
Die Unterstützungskasse ist ein möglicher Durchführungsweg. Vor einer Entscheidung vergleichen wir Finanzierung, laufende Kosten, späteren Leistungsbezug und die Folgen bei einem Wechsel oder Ausscheiden.
Persönlicher Versorgungsbedarf und Finanzierungsrahmen
Steuerliche Anerkennung und Angemessenheit
Schutz der Familie und Fortführung des Unternehmens
Die Umsetzung stimmen wir mit den zuständigen steuerlichen und rechtlichen Fachstellen ab.
Geschäftsführer-bAV · Zwei Bausteine verbinden
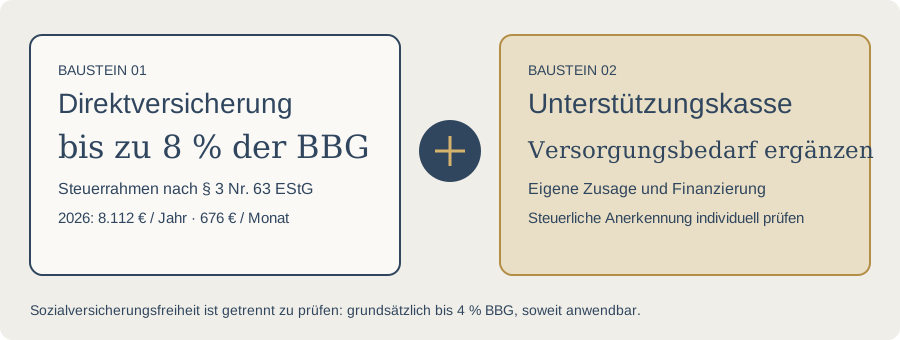
Direktversicherung als Basis. Unterstützungskasse als Ergänzung.
Ein höherer Versorgungsbedarf muss nicht mit einem einzigen Durchführungsweg abgedeckt werden. Wir betrachten die Kombination beider Bausteine im Gesamtkonzept.
Im ersten Dienstverhältnis können begünstigte Beiträge im Rahmen des § 3 Nr. 63 EStG grundsätzlich bis zu 8 % der BBG der allgemeinen Rentenversicherung steuerfrei sein. Bei einer BBG von 101.400 € für 2026 entspricht das 8.112 € jährlich beziehungsweise 676 € monatlich. Bestehende Beiträge und gegebenenfalls Altvertragsregelungen können den verfügbaren Rahmen beeinflussen.
8 % sind der steuerliche Rahmen. Sozialversicherungsfreiheit besteht grundsätzlich nur bis 4 % der BBG, soweit sie im konkreten Fall anwendbar ist. Bei Geschäftsführern ist zunächst der Sozialversicherungsstatus zu klären.
02 / Unterstützungskasse
Eine ergänzende Unterstützungskassenzusage kann darüber hinausgehenden Versorgungsbedarf aufgreifen. Dafür gelten eigene Regeln zur betrieblichen Veranlassung, Finanzierung und Abziehbarkeit der Zuwendungen. Es handelt sich nicht um einen zweiten pauschalen 8-%-Freibetrag.
Bei Gesellschafter-Geschäftsführern sind insbesondere Angemessenheit, Erdienbarkeit, Finanzierbarkeit und die steuerliche Anerkennung der Zusage zu prüfen. Wir stimmen die Gestaltung mit der Steuerberatung ab.
§ 37b EStG ermöglicht unter Voraussetzungen eine Pauschalbesteuerung bestimmter Sachzuwendungen mit 30 %. Die 10.000 € sind eine Grenze dieser Regelung – kein allgemeiner steuerfreier Sachlohnanspruch.
Für Arbeitnehmer müssen begünstigte Sachzuwendungen zusätzlich zum ohnehin geschuldeten Arbeitslohn erfolgen. Die Jahresgrenze je Empfänger und die Grenze für eine einzelne Zuwendung wirken unterschiedlich.
Bei Geschäftsführern prüfen wir insbesondere die vertragliche Grundlage und bei Gesellschaftern eine mögliche verdeckte Gewinnausschüttung. Solidaritätszuschlag, gegebenenfalls Kirchensteuer und Sozialversicherung sind gesondert zu betrachten. Eine Gehaltsumwandlung ist hier kein pauschal zulässiger Ersatz.
Ob eine konkrete Edelmetall-Zuwendung begünstigt werden kann, wird für Ihren Einzelfall geprüft. Die Pauschalierung bedeutet weder automatisch Sozialversicherungsfreiheit noch automatisch einen Betriebsausgabenabzug.